Ипотечные каникулы до 18 месяцев для семей с двумя и более детьми: как оформить и как это работает

Представьте: вы планируете расширение семьи, и вот радостная новость — в доме скоро появится второй малыш (или вы приняли решение об усыновлении). Но вместе с счастьем приходят и новые финансовые заботы. Как сбалансировать бюджет, когда расходы растут, а доходы остаются на прежнем уровне? Государство готовит поддержку: с 1 сентября 2026 года семьи с двумя и более детьми смогут оформить ипотечные каникулы сроком до 18 месяцев. Разберёмся, как будет работать новая мера поддержки и кому она подойдёт.
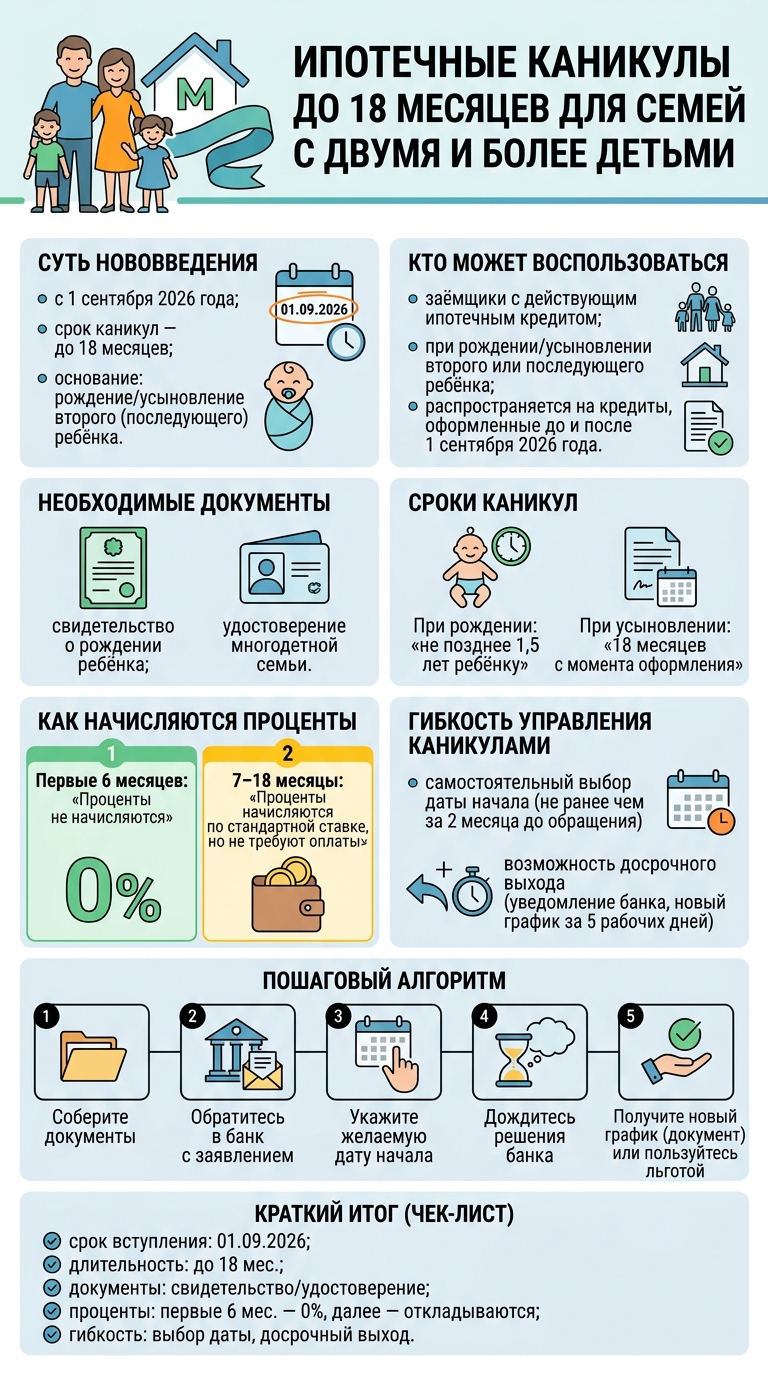
Суть нововведения: что меняет закон
Федеральный закон от 4 июля 2026 г. № 229‑ФЗ вносит изменения в регулирование ипотечных каникул. Ключевое новшество — расширение возможностей для семей, в которых появился второй (или последующий) ребёнок. Теперь рождение или усыновление малыша само по себе становится основанием для приостановки ипотечных платежей — без необходимости доказывать снижение дохода.
Раньше льготный период длился всего 6 месяцев, но с вступлением закона в силу его продолжительность увеличится втрое — до 18 месяцев. Это даст семьям гораздо больше времени для адаптации к новым финансовым условиям.
Кто сможет воспользоваться льготой
Право на ипотечные каникулы получат заёмщики, которые:
- стали родителями второго ребёнка или последующих детей;
- оформили усыновление (удочерение) второго или последующего ребёнка.
Главное условие — наличие действующего ипотечного кредита. При этом не имеет значения, когда был заключён договор: закон распространяется и на кредиты, оформленные до 1 сентября 2026 года.
Какие документы понадобятся
Чтобы оформить каникулы, не придётся собирать объёмный пакет бумаг. Достаточно предоставить один из следующих документов:
- свидетельство о рождении ребёнка — подтверждает появление нового члена семьи;
- удостоверение многодетной семьи — альтернативный вариант документального подтверждения.
Никаких справок о снижении доходов или других финансовых сложностей предъявлять не потребуется — само по себе рождение или усыновление ребёнка становится достаточным основанием для льготы.
Как будут рассчитываться сроки каникул
Закон чётко прописывает правила исчисления льготного периода — чтобы у заёмщиков не возникало путаницы:
- При рождении ребёнка:
Ипотечные каникулы не могут завершиться позднее того момента, когда ребёнку исполнится полтора года. Например, если малыш родился в январе, а каникулы начались в марте, то последний льготный месяц придётся на август (когда ребёнку будет 1,5 года). - При усыновлении (удочерении):
Срок каникул строго ограничен 18 месяцами с момента юридического оформления усыновления. То есть дата окончания льготного периода будет отсчитываться именно от дня, когда решение об усыновлении вступило в законную силу.
Как устроено начисление процентов
Одна из самых важных деталей — порядок начисления процентов во время каникул. Механизм устроен ступенчато:
- Первые 6 месяцев: проценты не начисляются вовсе. Это даёт семье «финансовую передышку» в самый сложный начальный период.
- С 7‑го по 18‑й месяц: проценты начинают начисляться по стандартной ставке договора — но не требуют немедленной оплаты. Все начисленные суммы будут «отложены» и погашены после окончания льготного периода.
Проще говоря, в первые полгода семья полностью освобождается от дополнительных начислений, а следующие 12 месяцев «копит» проценты, которые потом включит в обычный график платежей.
Гибкость в управлении каникулами
Закон предоставляет заёмщикам дополнительные возможности для комфортного использования льготы:
- Самостоятельный выбор даты начала каникул.
Вы сами решаете, с какого момента хотите приостановить платежи — но не ранее чем за 2 месяца до даты обращения к кредитору. Например, если вы планируете подать заявление в октябре, то начать каникулы можно не раньше августа. - Досрочный выход из каникул.
Если финансовая ситуация стабилизируется раньше срока, можно прервать льготный период — достаточно уведомить об этом банк. В течение 5 рабочих дней кредитор предоставит новый график платежей с учётом уже пройденного льготного срока.
Пошаговый алгоритм оформления
Чтобы воспользоваться новой мерой поддержки, действуйте по следующему плану:
- Соберите необходимые документы (свидетельство о рождении или удостоверение многодетной семьи).
- Обратитесь в банк, выдавший ипотечный кредит, с заявлением о предоставлении льготного периода.
- Укажите желаемую дату начала каникул (с учётом ограничения в 2 месяца).
- Дождитесь решения банка — кредитор обязан рассмотреть заявку в установленные законом сроки.
- Получите новый график платежей (если решите досрочно завершить каникулы) или спокойно пользуйтесь льготным периодом.
Краткий вывод: что важно запомнить
- Срок вступления в силу: 1 сентября 2026 года.
- Длительность каникул: до 18 месяцев.
- Основания: рождение или усыновление второго (последующего) ребёнка.
- Необходимые документы: свидетельство о рождении либо удостоверение многодетной семьи.
- Начисление процентов: первые 6 месяцев — не начисляются; с 7‑го по 18‑й месяц — начисляются, но не требуют оплаты.
- Гибкость: самостоятельный выбор даты начала, возможность досрочного выхода.
- Распространение: действует на кредиты, оформленные до и после 1 сентября 2026 года.
Если вы планируете пополнение в семье или уже стали родителями — сохраните эту информацию. Новая мера поддержки поможет снизить финансовую нагрузку и сосредоточиться на самом важном — заботе о близких!